LEI i årsoppgjøret: dette bør økonomiansvarlig sjekke
Årsoppgjøret handler ikke bare om tall, noter og frister. For virksomheter som er inne i finansmarkedet, kan LEI være et lite felt med stor betydning. Når koden mangler, er utløpt eller er knyttet til feil enhet, kan det skape stopp i handel, rapportering og intern kontroll akkurat når tempoet er høyest.
Derfor bør økonomiansvarlig behandle LEI som mer enn en formalitet. En LEI er både en global identifikator og et rapporteringspunkt som må stemme med offisielle opplysninger om virksomheten.
Hva LEI betyr i årsoppgjøret og finansiell rapportering
LEI står for Legal Entity Identifier. Det er en unik 20-tegns alfanumerisk kode, bygget på standarden ISO 17442, som identifiserer juridiske enheter på tvers av landegrenser. Koden er knyttet til verifiserte referansedata fra autoritative kilder, og kan også kobles til opplysninger om eierstruktur. Det gjør LEI til et praktisk verktøy når banker, verdipapirforetak, tilsynsmyndigheter og markedsplasser skal vite nøyaktig hvem de handler med eller rapporterer om.
I årsoppgjøret blir dette relevant når virksomheten deltar i aktiviteter der LEI brukes i rapportering, dokumentasjon eller handelsflyt. Det gjelder ikke alle norske foretak. Men for dem som er omfattet, er LEI en del av datakvaliteten rundt regnskap og finansiell rapportering, på linje med juridisk navn, organisasjonsnummer og registrert adresse.
En LEI som finnes, men ikke er aktiv, er ikke det samme som en gyldig LEI i praksis.
Når virksomheten faktisk trenger LEI
Det første økonomiansvarlig bør avklare, er om virksomheten faktisk trenger LEI. Mange antar at LEI er et generelt selskapskrav. Det er det ikke. LEI er relevant når en juridisk enhet deltar i bestemte finansielle transaksjoner eller rapporteringsløp, og kravet oppstår typisk i møtet med banker, meglere, fondsløsninger eller regulatorisk rapportering.
Finanstilsynet beskriver LEI som en identifikator for juridiske enheter som deltar i transaksjoner i finansmarkedet, og LEI brukes i flere internasjonale rapporteringskrav. For virksomheter som handler finansielle instrumenter, kan dette komme inn under MiFID II og MiFIR-relatert transaksjonsrapportering. Filialer i Norge av foretak med hovedkontor utenfor EØS kan også være omfattet av LEI-krav.
Typiske tilfeller der LEI bør undersøkes nærmere, er disse:
- aksjeselskaper som handler finansielle instrumenter
- fond og investeringsenheter
- organisasjoner og foreninger med verdipapirplasseringer
- norske filialer av foretak med hovedkontor utenfor EØS
- virksomheter som allerede har fått spørsmål om LEI fra bank eller megler
Selv om svaret er nei i dag, kan bildet endre seg raskt. En planlagt investering, en ny handelsløsning eller et nytt rapporteringskrav kan gjøre LEI aktuelt i neste periode. Derfor er det klokt å ta en bevisst vurdering som del av årsoppgjøret, og dokumentere resultatet internt.
Hvilke LEI-opplysninger økonomiansvarlig bør kontrollere
Når virksomheten har en LEI, er neste steg å kontrollere at koden faktisk kan brukes. Den tryggeste kontrollen skjer mot offisielle LEI-data, normalt via Global LEI Index. Her ser man ikke bare selve koden, men også status og sentrale referansedata.
Kontrollpunkter for LEI i Global LEI Index
| Kontrollpunkt | Hva du ser etter | Hvorfor det betyr noe |
|---|---|---|
| LEI-kode | At koden består av 20 tegn og tilhører riktig enhet | Hindrer at feil selskap brukes i rapportering eller handel |
| Juridisk navn | At navnet samsvarer med registrert enhet | Avvik kan tyde på gammel eller feil LEI |
| Registrert adresse | At adressen er oppdatert | Adressedata inngår i referansedataene |
| Aktiv status | At LEI ikke er utløpt | En eksisterende kode kan være ubrukelig hvis den ikke er aktiv |
| Fornyelsesdato | Når neste fornyelse må være gjennomført | Hjelper med å unngå avbrudd tett på frister |
| Enhetstype og tilknytning | At LEI er knyttet til korrekt juridisk enhet | Særlig viktig i konsern, fond og filialstrukturer |
Mange blir overrasket over ett punkt: virksomheten kan være aktiv i foretaksregisteret samtidig som LEI-en er utløpt. De to statusene må derfor kontrolleres separat. Et gyldig organisasjonsnummer sier ikke i seg selv noe om LEI-status.
Når du går gjennom LEI-data, er disse feltene særlig nyttige å kontrollere:
- Juridisk navn: Skal stemme med registrert navn på den juridiske enheten som bruker koden
- Adresse: Bør samsvare med offisielle opplysninger eller være oppdatert etter registrerte endringer
- Aktiv status: Koden må være aktiv, ikke utløpt
- Fornyelsesdato: Viser når neste vedlikehold må være gjennomført
- Hovedkontor eller enhetstilknytning: Særlig relevant ved filialer og konsernstrukturer
- Referansedata: Gir grunnlag for å sjekke at LEI fortsatt representerer riktig enhet
Hvorfor organisasjonsnummer ikke er nok når LEI brukes
I norsk regnskaps- og selskapspraksis er organisasjonsnummeret ofte det naturlige utgangspunktet. Det er riktig i mange sammenhenger, men ikke alltid tilstrekkelig når finansielle rapporteringsregimer krever LEI. Da brukes LEI som den globale identifikatoren, mens organisasjonsnummeret fortsatt kan inngå som nasjonal identifikasjon i andre felt.
Denne forskjellen er enkel å undervurdere i årsoppgjøret. En virksomhet kan ha korrekte regnskapsdata, være registrert og aktiv nasjonalt, og likevel møte problemer fordi LEI mangler eller er utløpt. For økonomiansvarlig betyr det at kontrollen må være todelt: først nasjonal selskapsidentitet, deretter internasjonal finansiell identitet.
Det gir også en klar gevinst. Når LEI-dataene er korrekte, blir kommunikasjonen med banker, meglere, depotmottakere og rapporteringsplattformer mer presis. Det reduserer behovet for manuelle avklaringer, og gjør det enklere å dokumentere at virksomheten er riktig identifisert.
Vanlige feil i årsoppgjøret med LEI og hvordan de rettes
De vanligste feilene er sjelden tekniske. De oppstår oftere fordi LEI blir liggende uten fast eierskap internt. En kode ble kanskje opprettet i forbindelse med en enkelt handel, og siden ble den ikke tatt inn i de faste årshjulene for finans og compliance. Når årsoppgjøret kommer, oppdages avviket sent.
Et annet mønster er at LEI finnes, men at kontrollen stopper ved selve nummeret. Det holder ikke. Koden må være aktiv, referansedataene må være riktige, og koden må være knyttet til rett juridisk enhet. Dette gjelder særlig når det har vært navneendringer, omorganisering, fusjon, endret adresse eller flytting av aktiviteter mellom selskaper.
Når det oppdages feil, kan denne prioriteringen være nyttig:
- Kontroller om virksomheten faktisk trenger LEI i den aktuelle rapporteringen eller handelen.
- Slå opp koden i en offisiell kilde og bekreft aktiv status.
- Sammenlign juridisk navn, adresse og enhetstilknytning mot egne registre.
- LEI må registreres, flyttes eller fornyes hvis den er utløpt, eller oppdater data dersom opplysningene er feil.
- Dokumenter kontrollen i arbeidsfilene for årsoppgjøret.
Dette er ofte en rask rydding når den tas tidlig, og en unødvendig forsinkelse når den tas sent.
Særtilfeller for konsern, fond og filialer med LEI
Konsernstrukturer skaper ofte spørsmål. Har morselskapet LEI, betyr ikke det automatisk at alle datterselskaper er dekket. Hver LEI representerer bare én juridisk enhet. Dersom et datterselskap handler finansielle instrumenter eller omfattes av rapportering der LEI kreves, må nettopp den juridiske enheten vurderes særskilt.
For fond, foreninger og andre enheter med investeringsaktivitet er det samme prinsipp som gjelder. Det er den juridiske enheten som deltar i aktiviteten, som må identifiseres korrekt. I praksis betyr det at økonomiansvarlig bør sjekke hvilken kontraktspart banken eller megleren faktisk registrerer.
Filialer krever ekstra oppmerksomhet. I enkelte sammenhenger skal en filial identifiseres med LEI til hovedkontoret. Samtidig finnes det tilfeller der enheten eller strukturen rundt filialen gjør at vurderingen må tas konkret. For norske filialer av foretak med hovedkontor utenfor EØS er LEI-spørsmålet særlig relevant, og bør ikke overlates til antakelser.
En kort intern avklaring kan spare mye tid senere:
- Hvem er juridisk kontraktspart?
- Hvilken enhet rapporteres transaksjonen på?
- Skal filial eller hovedkontor identifiseres?
- Finnes det allerede en LEI på riktig nivå?
Praktisk arbeidsflyt for LEI-kontroll før rapportering og handel
Den mest effektive løsningen er å legge LEI inn i samme kontrollsløyfe som andre nøkkeldata i årsoppgjøret. Da blir ikke LEI en særøvelse i siste liten, men et fast punkt i kvalitetssikringen. Det passer godt i perioden der virksomheten allerede kontrollerer selskapsopplysninger, fullmakter, bankforhold og eventuelle rapporteringsforpliktelser.
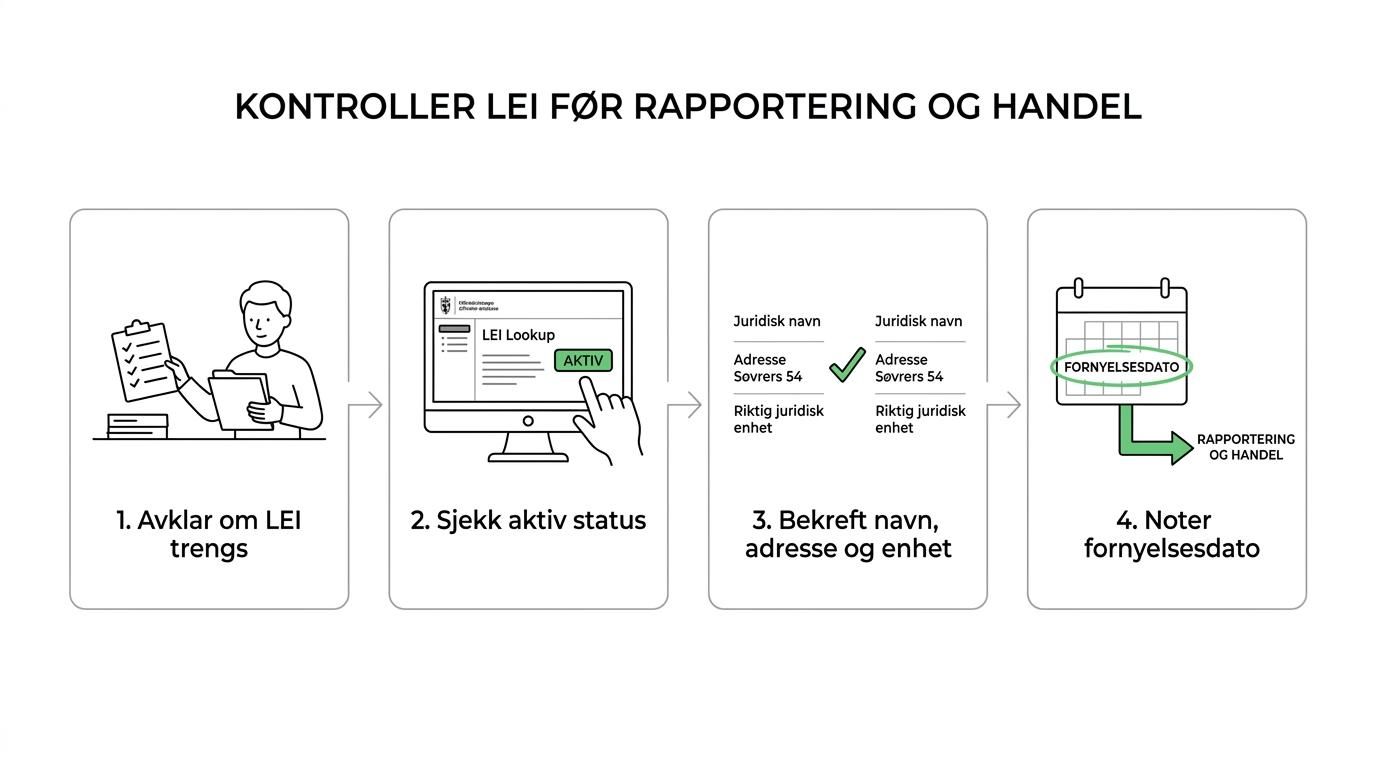
En enkel arbeidsflyt kan se slik ut: avklar om LEI trengs, kontroller status i Global LEI Index, bekreft referansedata, og noter fornyelsesdato i årshjulet. Dersom virksomheten bruker flere banker, meglere eller depotløsninger, kan det være smart å sjekke at samme LEI er registrert likt alle steder.
For mange økonomiansvarlige er det også nyttig å samle ansvaret tydelig:
- Økonomi: Sjekker behov, status og frister i årsoppgjøret
- Compliance eller juridisk: Bekrefter hvilke rapporteringskrav som faktisk gjelder
- Operativ kontakt mot bank eller megler: Sikrer at riktig LEI brukes i praksis
- Ledelse eller styre ved behov: Får avklart ansvar der flere juridiske enheter er involvert
Hvis kontrollen viser at LEI må registreres, flyttes eller fornyes, finnes det registreringsagenter som håndterer dette raskt. Noen tilbyr også flerårsfornyelse, oppdatering av enhetsdata og skandinavisk kundestøtte. Det kan være nyttig når fristene er korte, eller når flere selskaper i samme struktur må ryddes opp samtidig.
Det viktigste i årsoppgjøret er likevel ikke hvor LEI håndteres, men at den håndteres i tide. Når aktiv status, riktige referansedata og riktig enhet er bekreftet, blir LEI et ryddig kontrollpunkt i stedet for en sen risiko.