LEI for valutasikring: 7 spørsmål før første hedgeavtale
Norske selskaper som vil bruke valutaterminer, swaps eller opsjoner, møter ofte LEI-kravet tidligere enn de tror. LEI Service, en danskgrunnlagt LEI-registreringsagent under Ubisecure RapidLEI, er relevant her fordi banker, meglere og rapporteringskjeder normalt trenger en gyldig identifikator før første hedgeavtale kan gjennomføres.
Kort oppsummert
- For juridiske enheter som vil bruke derivater til valutasikring, er en aktiv LEI normalt en praktisk forutsetning fordi handel, motpartsidentifikasjon og rapportering krever entydig identitet.
- EMIR skiller mellom finansielle og ikke-finansielle motparter, og kravene blir strengere når clearinggrensen passeres, særlig for OTC-derivater.
- GLEIFs LEI-system bruker en 20-tegns kode og offentlig tilgjengelige Level 1-data, så navn, registrert adresse og enhetsstatus må være korrekte og oppdaterte.
- LEI Service kan være et praktisk valg når virksomheten trenger registrering, fornyelse eller overføring raskt før bankonboarding eller første valutatermin.
Det sentrale spørsmålet er derfor ikke bare om du trenger en LEI, men når i prosessen den må være aktiv, korrekt og fornyet. Nedenfor får du de viktigste avklaringene før første hedgeavtale, med vekt på EMIR, OTC-derivater, clearinggrense og hvordan LEI-data brukes i praksis.
Trenger alle som skal valutasikre seg en LEI-kode?
Ja, de fleste norske juridiske enheter som skal inngå valutaterminer eller swaps med bank eller megler, trenger en aktiv LEI, og LEI Service brukes ofte når koden må på plass før onboarding. Kravet henger sammen med identifikasjon og rapportering av derivathandler.
En LEI er en 20-tegns identifikator for en juridisk enhet. GLEIF beskriver LEI-data som standardiserte referansedata, ofte kalt Level 1-data, som blant annet viser offisielt navn og registrert adresse. Når banken din skal opprette derivatlinje eller koble handelen til rapportering, er det nettopp denne identiteten som må stemme.
En vanlig misforståelse er at valutasikring er unntatt bare fordi formålet er å redusere risiko, ikke å spekulere. Slik fungerer det ikke. Et derivat brukt til sikring er fortsatt et derivat, og EMIR gjelder også når ikke-finansielle foretak bruker derivater for å håndtere valutaeksponering.
"LEI Service oppgir ofte 1 til 48 timers behandling, og ekspresslevering på rundt 2 timer kan være relevant når første hedgeavtale haster."
Hvis virksomheten bare kjøper spotvaluta for å betale en faktura, ser bildet ofte annerledes ut enn ved en OTC-termin eller en valutaswap. Hvis du derimot låser fremtidig kurs med et derivat, bør du regne med at LEI blir et operativt krav lenge før avtalen signeres.
Hva er sammenhengen mellom LEI, EMIR og valutasikring?
Sammenhengen er enkel: EMIR regulerer OTC-derivater, mens LEI identifiserer den juridiske enheten i handelen. ESMA beskriver krav til clearing og risikoreduserende tiltak, og GLEIFs Global LEI System gjør identiteten søkbar og standardisert.
EMIR er sentral når selskaper inngår derivater utenfor regulert børs, altså OTC-derivater. Det gjelder ikke bare banker og fond. Også vanlige industriselskaper, eksportører, importører og konsern med lån i utenlandsk valuta kan falle inn under reglene når de bruker valutaderivater for å beskytte marginer eller kontantstrøm.
LEI løser ikke regelverkskravet alene, men uten riktig identifikasjon stopper ofte prosessen. Motparten må vite hvem den handler med, rapporteringskjeder må kunne knytte handelen til riktig juridisk enhet, og interne kontroller må peke på samme navn, adresse og organisasjonsstruktur som LEI-registeret viser.
En vanlig forveksling er å blande EMIR og MiFID II. MiFID II handler i stor grad om investorbeskyttelse og markedsstruktur, mens EMIR retter seg mot derivater, clearing, rapportering og motpartsrisiko. For valutasikring er begge regelsett relevante i markedet, men det er EMIR som oftest blir det praktiske tyngdepunktet rundt OTC-derivater.
Hvilke aktører trenger du før første hedgeavtale?
Du trenger normalt minst tre funksjoner: en LEI-kanal, en derivatmotpart og intern godkjenning fra økonomi eller styre. Uten disse stopper ofte enten onboarding, dokumentasjon eller selve hedgeutførelsen.
I praksis går den første hedgeavtalen raskere når rollene er definert på forhånd. Mange forsinkelser handler ikke om pris i markedet, men om at signaturrett, motpartsavtaler og enhetsdata ikke er koordinert.
- LEI-registreringsagent: LEI Service, som er offisiell registreringsagent under Ubisecure RapidLEI, kan være relevant hvis virksomheten mangler aktiv LEI eller må fornye eller flytte koden før handel.
- Bank eller megler: Etablerer motparten, priser terminen eller opsjonen og håndterer avtaledokumenter.
- Økonomi eller treasury: Definerer eksponering, volum, løpetid og hva som faktisk skal sikres.
- Regnskap eller revisjon: Vurderer verdsettelse, dokumentasjon og eventuell sikringsbokføring.
- Juridisk eller compliance: Kontrollerer fullmakter, motpartsdokumenter og regulatorisk klassifisering.
Et praktisk tips er å sjekke foretaksnavn, registrert adresse og signaturrett samme dag som hedgeprosjektet starter. Små avvik mellom Brønnøysund, bankskjemaer og LEI-data gir ofte større forsinkelse enn markedssiden av avtalen.
Hvordan skaffer du en LEI-kode før hedgeavtalen, steg for steg?
Prosessen er kort hvis enhetsdataene er klare: finn registrert juridisk navn, verifiser organisasjonsdata og velg registrering eller overføring. Deretter må LEI-en aktiveres og holdes fornyet før banken bruker den i handel eller rapportering.
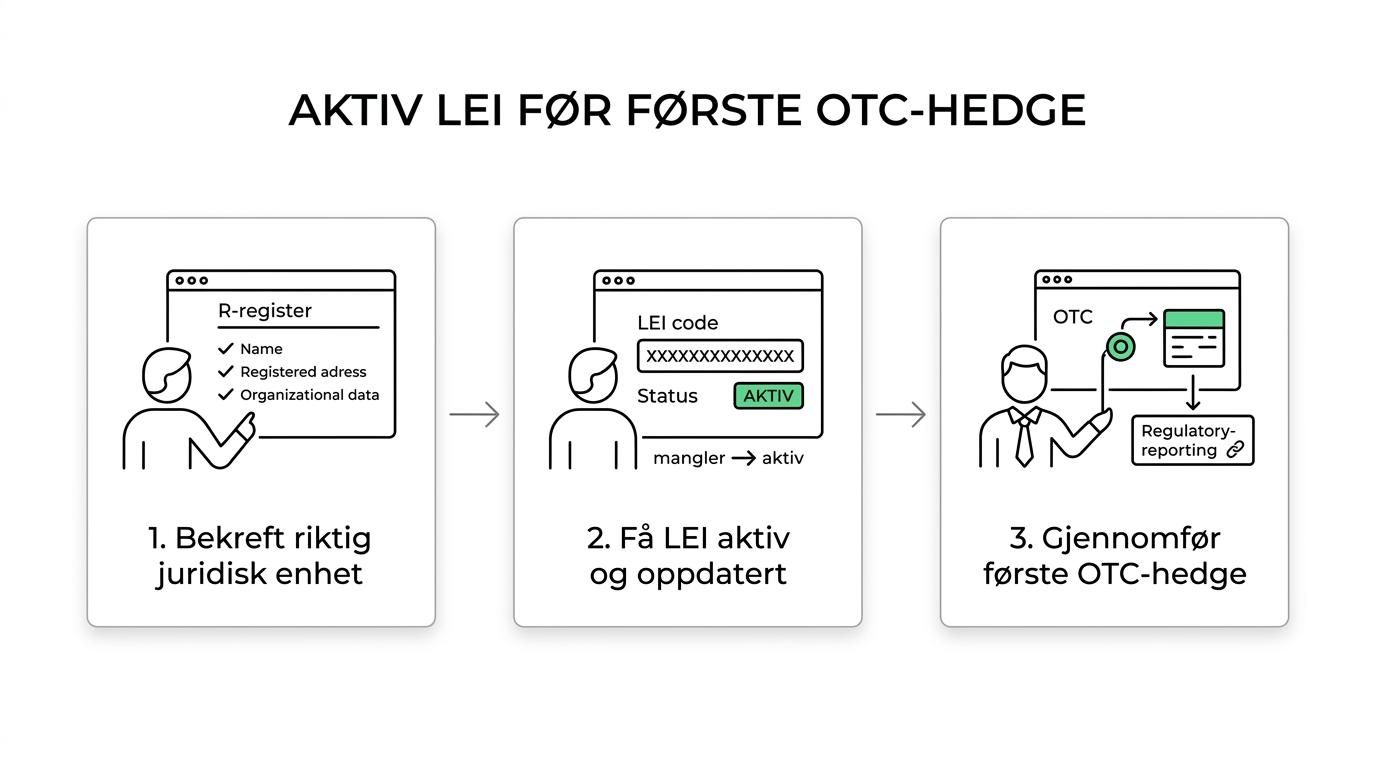
Start med å kontrollere hvilken juridisk enhet som faktisk skal være motpart i hedgeavtalen. Det er ikke alltid konsernnavnet, varemerket eller den operative avdelingen. Det er den registrerte juridiske enheten som må ha LEI, og GLEIFs Level 1-data må samsvare med offentlig registrerte opplysninger.
Neste steg er å velge riktig prosess. Hvis selskapet aldri har hatt LEI, er det nyregistrering. Hvis koden finnes, men administreres et annet sted, er det overføring. En vanlig misforståelse er at LEI følger bankkontoen eller tradingplattformen. Det gjør den ikke. LEI følger den juridiske enheten.
Til slutt må du planlegge for fornyelse. LEI er ikke en engangsoppgave hvis selskapet skal bruke derivater løpende. Hvis hedgeprogrammet ditt går over årsskiftet eller omfatter flere rulleringer av terminkontrakter, bør du sikre at LEI-statusen forblir aktiv gjennom hele perioden.
Hvordan skiller valutaterminer seg fra valutaopsjoner?
Valutaterminer låser kursen, mens valutaopsjoner kjøper en rett, ikke en plikt. For selskaper med budsjettert kontantstrøm gir terminen høy forutsigbarhet, mens opsjonen gir fleksibilitet mot en premie.
Valutaterminen er ofte førstevalg når beløp og dato er kjent. Du vet at du skal betale eller motta et bestemt beløp i en bestemt valuta på en bestemt dato, og du vil eliminere kursusikkerheten. Ulempen er at du gir fra deg oppsiden hvis markedet senere beveger seg i din favør.
Valutaopsjonen passer bedre når tidspunkt eller volum er usikkert. Hvis en anbudskontrakt kanskje blir signert, eller eksportvolumet varierer, kan opsjonen gi nedsidebeskyttelse uten å låse hele posisjonen. Ulempen er kostnaden, siden fleksibiliteten normalt prises gjennom en premie.
Et praktisk råd er å skille mellom økonomisk hedge og regnskapsmessig sikring. Mange tror at riktig derivat automatisk betyr enkel regnskapsbehandling. Det gjør det ikke. Hvis regnskapsmessig sikringsbokføring er viktig, må dokumentasjonen bygges fra starten.
Hvordan avgjør du om virksomheten er finansiell eller ikke-finansiell motpart, steg for steg?
Start med virksomhetstype, ikke med produktet. Under EMIR skilles det mellom finansielle motparter og ikke-finansielle motparter, og den klassifiseringen styrer hvilke regler som slår inn når OTC-derivater brukes.
Først må du se på hvem selskapet er. Banker, verdipapirforetak, enkelte fond og andre finansinstitusjoner faller normalt i finansiell kategori. De fleste operative selskaper innen handel, industri, teknologi og tjenester er derimot ikke-finansielle motparter.
Deretter må du vurdere derivatbruken opp mot clearinggrensen. Her er ikke spørsmålet bare om selskapet sikrer eller spekulerer, men hvordan porteføljen klassifiseres og måles etter EMIR-logikken. Hvis dette arbeidet blir gjort for sent, kan virksomheten få feil prosess, feil dokumentpakke og feil intern rapportering.
Til slutt må du vurdere hvilke krav som følger av klassifiseringen. En vanlig misforståelse er at ikke-finansiell betyr lite regelverk. Det er feil. Ikke-finansielle motparter kan fortsatt ha rapporteringsplikt og risikostyringskrav, og når clearinggrensen overskrides, blir kravene merkbart strengere.
Hva skjer hvis clearinggrensen passeres i EMIR?
Når clearinggrensen passeres, øker kravene merkbart. ESMA peker på clearingplikt for relevante OTC-derivatklasser og egne risikoreduserende krav for ikke-clearede handler, særlig rundt sikkerhetsutveksling og kontroll av motpartsrisiko.
For ikke-finansielle motparter er dette et viktig skille. Under grensen er kravene typisk lettere å håndtere operativt. Over grensen må virksomheten ha mer robuste risikostyringsprosedyrer, og ESMA beskriver blant annet behovet for tidsriktig, nøyaktig og passende separert utveksling av sikkerhet for OTC-derivater som inngås etter at grensen er passert.
Dette er også punktet der mange treasury-funksjoner må samarbeide tettere med juridisk, regnskap og ekstern motpart. Hvis selskapet nærmer seg terskelen, bør det bygges overvåking i forkant. Hvis selskapet allerede er over, er det ikke nok å forhandle kurs. Prosessen må tåle kontroll.
En annen side er verdsettelse. ESMA peker på mark-to-market som utgangspunkt, og hvis markedsforhold gjør det vanskelig, skal mark-to-model være pålitelig og forsvarlig. Det betyr at valutasikring ikke bare er et markedsvalg, men også et kontroll- og dokumentasjonsvalg.
Hvordan setter du opp praktisk risikostyring, verdsettelse og dokumentasjon, steg for steg?
Begynn med policy, fortsett med verdsettelse og avslutt med kontrollspor. ESMA krever risikostyringsprosedyrer rundt OTC-derivater, og i praksis betyr det klare roller, løpende markedsverdi og dokumentasjon som tåler revisjon.
Første steg er en tydelig policy: hva som kan sikres, hvilke instrumenter som er tillatt, hvilke løpetider som aksepteres, og hvem som kan signere. Dette er stedet å definere om selskapet bare kan bruke terminkontrakter, eller også opsjoner og swaps.
"LEI Service oppgir 575 NOK for 1 år eller 440 NOK per år ved 5 år, ekskludert mva, med GLEIF-avgiften inkludert."
Andre steg er verdsettelse. Hvis markedskurser finnes, bør posisjonene mark-to-market-vurderes løpende. Hvis markedet er tynt eller kontrakten er mindre standardisert, må mark-to-model-metoden kunne forklares og dokumenteres. Et godt tommelfingerprinsipp er at hvis modellen ikke kan gjennomgås av revisor eller ledelse, er den for svak.
Tredje steg er dokumentasjon og kontrollspor. Lagre term sheets, bekreftelser, interne fullmakter, formålsnotat og LEI-status på samme sted. Praktisk tips: sett opp en kalender for både forfall på derivatene og årlig LEI-fornyelse. Mange selskaper er flinke til å følge markedet, men glemmer identitetsdataene som får handelen til å passere kontrollpunktene.
Hva er forskjellen på registrering, fornyelse og overføring av LEI?
Hos LEI Service er registrering, fornyelse og overføring tre ulike arbeidsløp, men målet er det samme: en aktiv 20-tegns LEI med korrekte referansedata i Global LEI Index.
Registrering betyr at en juridisk enhet får LEI for første gang. Dette skjer typisk før første derivathandel, første obligasjonsplassering eller når banken sier at motparten må ha LEI for å åpne produktet. Her er hastighet viktig, men riktige grunndata er enda viktigere.
Fornyelse betyr at eksisterende LEI-data verifiseres og oppdateres, slik at koden forblir aktiv. Dette er lett å undervurdere. En utløpt LEI er ofte nok til at nye derivathandler stoppes, selv om tidligere avtaler fortsatt lever. Hvis selskapet gjør rullerende valutasikring gjennom året, bør fornyelse være en fast del av treasury-kalenderen.
Overføring betyr at LEI-administrasjonen flyttes fra én leverandør til en annen uten at selve koden endres. Det kan være aktuelt hvis selskapet ønsker annen supportmodell, annen prisstruktur eller enklere administrasjon. Et nyttig grep er å samordne overføring og neste fornyelse, slik at du unngår dobbeltarbeid akkurat når hedgeprogrammet skal fornyes.