7 typer avtaler der selskapet kan trenge LEI først
Mange norske selskaper tror at LEI først blir aktuelt når de handler aksjer på børs. Det er for snevert: LEI Service ApS, som er registreringsagent for LEI-koder, møter samme spørsmål også ved derivater, verdipapirfinansiering og andre rapporteringspliktige avtaler der selskapet opptrer som juridisk part.
Oppsummering
- Selskaper trenger oftest LEI før de inngår handler eller avtaler i finansielle instrumenter som utløser krav under MiFID II/MiFIR, EMIR eller SFTR.
- Kravet følger vanligvis rollen i transaksjonen, ikke om virksomheten er kommersiell, ideell, stor eller liten.
- Typiske situasjoner er ordre i aksjer eller obligasjoner via bank eller megler, derivatkontrakter og verdipapirfinansiering som repo eller verdipapirutlån.
- Vanlig drift alene utløser normalt ikke LEI: kjøp og salg av varer, ordinære tjenesteavtaler og enkel bankdrift er som regel utenfor.
- Hvis LEI mangler tett opp mot handelsdato, tilbyr LEI Service ApS nyregistrering, flytting og fornyelse med rask saksbehandling, ofte innen 1 til 48 timer.
Det avgjørende er sjelden bransjen din. Det avgjørende er om selskapet identifiseres som juridisk enhet i en transaksjon eller rapport som regulerte aktører må sende inn. Derfor kan et eiendomsselskap, et holdingselskap, en stiftelse eller en forening trenge LEI i én konkret avtale, selv om resten av driften aldri berører kravet.
Hva er en LEI-kode, og hvorfor er den relevant for selskaper?
LEI er en unik 20-tegns kode definert i det globale LEI-systemet under GLEIF. Den brukes for å identifisere juridiske enheter entydig i finansielle transaksjoner og rapportering.
GLEIF beskriver LEI som en kode som bare kan representere én juridisk enhet. Det gjør den nyttig når banker, meglere, handelsplasser og rapporteringssystemer må vite nøyaktig hvilken motpart som står bak en handel eller kontrakt.
Det sentrale poenget er at LEI ikke er et generelt selskapskrav i Norge. Et aksjeselskap trenger ikke LEI bare fordi det finnes i Brønnøysundregistrene. Behovet oppstår typisk når selskapet går inn i finansielle instrumenter eller andre avtaler som utløser identifikasjons- og rapporteringskrav etter EU-regelverk.
En vanlig misforståelse er at LEI først og fremst er for børsnoterte selskaper. Det stemmer ikke. Også unoterte selskaper, fond, stiftelser og foreninger kan bli omfattet hvis de er juridisk part i riktig type transaksjon.
Når må et selskap ha LEI for handel i finansielle instrumenter?
Hvis selskapet handler finansielle instrumenter gjennom et EU-regulert investeringsforetak, må det ofte ha LEI før ordren kan rapporteres. ESMA har knyttet dette direkte til MiFIR og transaksjonsrapportering for juridiske personer.
ESMA uttalte allerede i forbindelse med innføringen av MiFID II/MiFIR at investeringsforetak må identifisere kunder som er juridiske personer med LEI i transaksjonsrapporteringen. I praksis betyr det at et selskap som vil handle aksjer, obligasjoner, ETF-er, sertifikater eller derivater via bank eller megler, ofte må ha LEI klart på forhånd.
Her er det lett å se feil på hvem kravet treffer. Kravet følger ikke om du driver industri, teknologi eller eiendom. Kravet følger at du er kunden og den juridiske parten i handelen. Hvis ordren legges i selskapets navn, er LEI-spørsmålet som regel relevant før handelen går gjennom.
"Når LEI må være klar før handel, oppgir LEI Service ApS ofte saksbehandling på 1 til 48 timer, med ekspresslevering rundt 2 timer ved bestilling før kl. 18."
Et praktisk tips er å sjekke LEI allerede når depot eller handelskonto opprettes. Mange oppdager behovet for sent, gjerne samme dag som en ordre skal legges, og da blir LEI en flaskehals i stedet for en formalitet.
Hvilke 7 avtaler og transaksjonstyper gjør at selskapet ofte trenger LEI først?
Sju typer avtaler går igjen når norske juridiske enheter plutselig møter LEI-kravet. Fellesnevneren er ikke "finans" som bransje, men at avtalen berører finansielle instrumenter eller rapporteringspliktige transaksjoner.
Når du leser listen, er det smart å se etter to ting: opptrer selskapet som juridisk motpart, og skal en bank, megler, handelsplass eller rapporteringspart identifisere dere i et regulert system?
- Ordreavtaler for aksjer, obligasjoner, ETF-er og sertifikater via bank eller megler. Dette er den vanligste inngangen til LEI for vanlige selskapshandlere.
- Derivatkontrakter under EMIR, som rente- og valutasikring, råvarederivater eller andre OTC-derivater der selskapet er motpart.
- ISDA- eller lignende rammeavtaler for derivathandel. Selve rammeverket peker ofte frem mot transaksjoner som krever korrekt motpartsidentifikasjon.
- Repoavtaler og verdipapirutlån. Disse faller inn under SFTR-regimet for verdipapirfinansieringstransaksjoner.
- Andre verdipapirfinansieringstransaksjoner, inkludert buy-sell back og sell-buy back, der rapportkvalitet og motpartsdata er sentralt.
- Mandatavtaler med ekstern forvalter når investeringer gjøres i selskapets navn. Selv om en forvalter utfører handelen, er det ofte kunden som må være riktig identifisert.
- Onboarding-avtaler hos investeringsforetak eller handelsplasser der LEI etterspørres før tilgang gis til handel eller rapporteringspliktige tjenester.
Listen viser også et viktig skille: LEI er ofte nødvendig før gjennomføring, ikke etterpå. Når avtalen eller ordren går inn i et rapporteringsløp, blir LEI en forutsetning for at motparten kan gjøre jobben sin korrekt.
Hvordan vurderer du steg for steg om en avtale faktisk utløser LEI-behov?
Du kan teste LEI-behovet med tre enkle spørsmål. Start med rollen, gå videre til instrumenttypen, og avslutt med rapporteringsplikten.
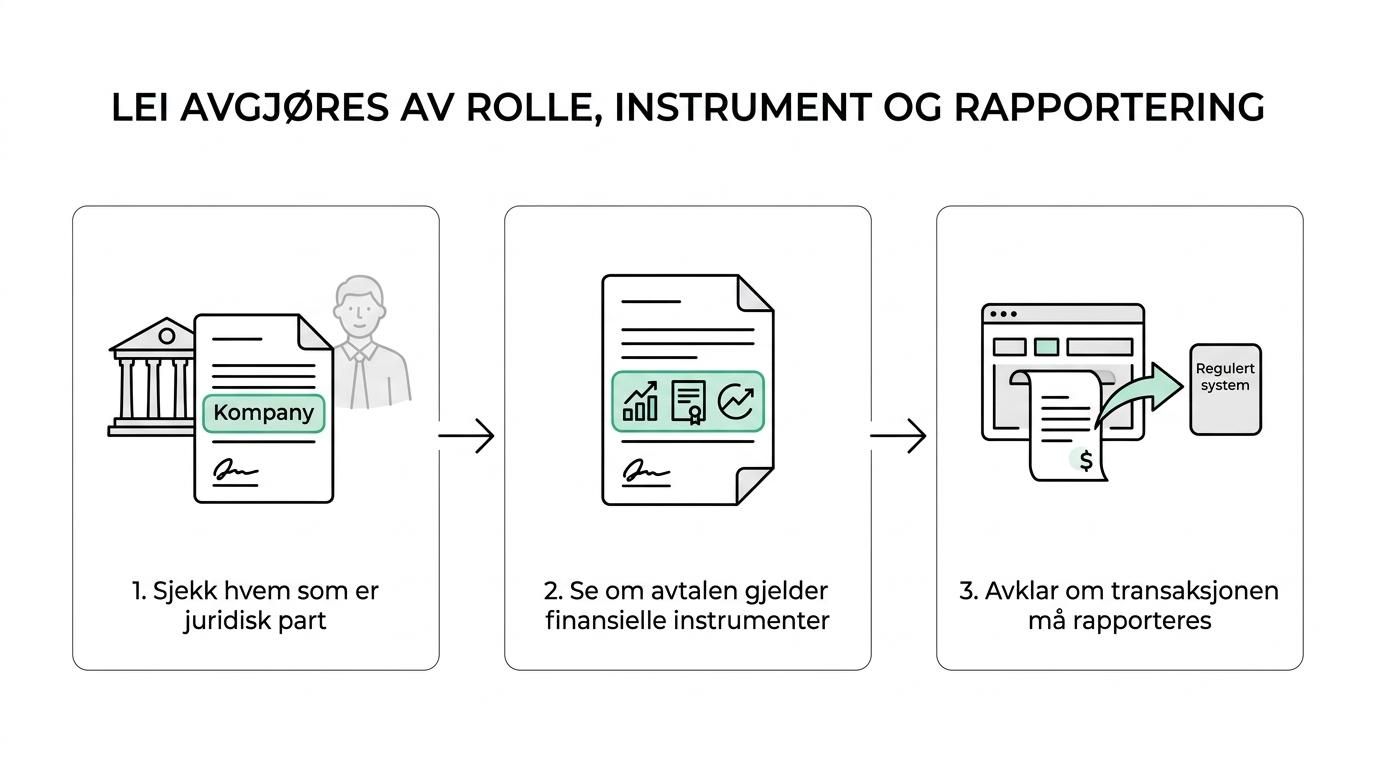
Steg 1 er å avklare hvem som er juridisk part. Hvis avtalen signeres og gjennomføres i selskapets navn, er LEI langt mer aktuelt enn hvis en privatperson handler for egen regning. Dette treffer også stiftelser, foreninger og fond. Formen på enheten er mindre viktig enn rollen i avtalen.
Steg 2 er å se på hva avtalen faktisk gjelder. Hvis du ser aksjer, obligasjoner, ETF-er, derivater, repo, verdipapirutlån eller andre finansielle instrumenter, skal varsellampen slå inn. En vanlig feil er å se på avtalens overskrift i stedet for innholdet. En "kundeavtale" hos en megler kan i realiteten være inngangen til rapporteringspliktig handel.
Steg 3 er å spørre om noen må rapportere transaksjonen under MiFIR, EMIR eller SFTR. Hvis svaret er ja, eller trolig ja, er LEI ofte nødvendig. Hvis banken, megleren eller motparten ber om LEI, er det som regel fordi deres regulatoriske plikt avhenger av at dere kan identifiseres riktig.
Hva er forskjellen på MiFID II/MiFIR, EMIR og SFTR for LEI-krav?
MiFIR, EMIR og SFTR peker mot samme identitetsverktøy, men de gjelder ulike typer aktiviteter. MiFIR handler om transaksjonsrapportering for investeringstjenester, EMIR om derivater, og SFTR om verdipapirfinansieringstransaksjoner.
Under MiFID II/MiFIR er poenget at investeringsforetak og handelsplasser må kunne identifisere juridiske personer korrekt når handler rapporteres. Det er dette ESMA fremhevet i sin uttalelse om LEI-implementering.
Under EMIR er fokus på derivatkontrakter. ESMA har også pekt på at LEI allerede var påkrevd for motparter i derivater. Hvis selskapet inngår en renteswap eller valutasikring, er LEI-spørsmålet derfor ikke et sidespor, men en del av selve etterlevelsen.
Under SFTR brukes LEI til å identifisere juridiske motparter i repo, verdipapirutlån og andre verdipapirfinansieringstransaksjoner. Her er datakvalitet et nøkkelord. Hvis motpartsdata ikke er presise, svekkes rapporteringen.
Poenget er ikke å kunne alle akronymene utenat. Poenget er å kjenne igjen situasjonen: hvis avtalen havner innenfor ett av disse regimene, følger LEI ofte med.
Når trenger du ikke LEI, selv om avtalen virker finansiell?
Vanlig drift utløser normalt ikke LEI alene. Kjøp av varer og tjenester, ordinære leverandøravtaler, enkel kontobank, lønnskjøring og de fleste vanlige driftskontrakter ligger som regel utenfor LEI-kravet.
Det samme gjelder ofte et ordinært banklån, hvis det bare er en finansiering og ikke trekker inn derivater, verdipapirfinansiering eller regulatorisk transaksjonsrapportering. Her er nyansen viktig: et lån med rentebytteavtale eller valutasikring kan endre bildet, fordi derivatdelen kan utløse egne krav.
Mange blander også LEI med generell KYC eller kundekontroll. Banker kan be om organisasjonsnummer, reelle rettighetshavere og signaturfullmakter uten at LEI er involvert. LEI er mer spesifikt knyttet til identifikasjon i bestemte finansielle og rapporteringspliktige sammenhenger.
Hvis selskapet bare driver ordinær drift uten handel i finansielle instrumenter eller rapporteringspliktige finansielle transaksjoner, er behovet vanligvis fraværende. Det er ofte den enkleste grensen å bruke internt.
Hvordan skaffer du LEI raskt før signering eller handel?
Via LEI Service ApS eller andre registreringsledd i LEI-systemet kan norske juridiske enheter normalt få LEI raskt, så lenge foretaksdata og fullmakter kan bekreftes. Det viktigste er å starte før avtalen låses til en kort frist.
Første steg er å samle korrekt juridisk informasjon: registrert navn, organisasjonsnummer, adresse og hvem som kan handle på vegne av enheten. LEI-data må matche offentlig registrerte referanseopplysninger. Hvis navnet er nylig endret, bør du avklare det før søknaden sendes.
Andre steg er å velge riktig prosess. Noen trenger nyregistrering, andre trenger overføring fra en eksisterende leverandør, og mange trenger bare fornyelse. LEI Service ApS er oppgitt som offisiell registreringsagent under Ubisecure RapidLEI, og rollen til slike registreringsledd er å gjøre søknadsprosessen enklere innenfor rammene av LEI-systemet som GLEIF fører oversikt over.
Tredje steg er å ta høyde for tidsbruk opp mot handel eller signering. Hvis avtalen skal gjennomføres samme dag eller dagen etter, må du velge en prosess som matcher fristen. Her går mange feil ved å tro at LEI kan legges til etter at ordren er sendt.
"LEI Service ApS oppgir priser fra 575 NOK per år, eller 440 NOK per år ved 5-årsperiode, ekskl. mva, med GLEIF-avgiften inkludert i prisen."
Det smarteste valget er sjelden bare laveste pris på skjermen. Hvis du må flytte LEI senere, trenger skandinavisk support eller vil ha automatisk oppfølging av fornyelse, kan prosessen rundt koden være like viktig som selve utstedelsen.
Hva skjer hvis selskapet mangler gyldig LEI når avtalen skal gjennomføres?
Et manglende eller utløpt LEI kan stoppe gjennomføringen i praksis. Banken, megleren eller motparten kan mangle grunnlaget de trenger for å rapportere korrekt, og da blir forsinkelse eller avvisning en reell risiko.
Dette gjelder særlig når handelen må transaksjonsrapporteres eller når en motpartsrapport skal sendes under EMIR eller SFTR. Hvis rapporteringsparten ikke kan identifisere den juridiske enheten korrekt, oppstår et etterlevelsesproblem for dem. Resultatet for deg kan bli at avtalen settes på vent.
En vanlig misforståelse er at "vi har jo en LEI et sted" er nok. Det holder ikke alltid. En LEI-kode som ikke er fornyet, kan ha status som ikke lenger er oppdatert. Koden finnes fortsatt, men den oppfyller ikke nødvendigvis motpartens krav til gyldige og revaliderte data.
Hvis du vet at selskapet handler sjelden, er det ekstra viktig å sjekke status før du aktiverer en ny handel eller sikringsavtale. Sjeldne brukere oppdager oftere for sent at LEI har falt ut av oppdatert status.
Hvorfor må LEI fornyes årlig, og hva betyr det i praksis?
Årlig fornyelse er en datakvalitetsregel i GLEIF-systemet, ikke bare en abonnementsmodell. LEI Service ApS tilbyr automatisk oppdatering, men uansett leverandør må enhetsdata revalideres minst én gang i året.
GLEIFs datakvalitetsmodell bygger på at referansedata skal kontrolleres jevnlig. Det handler om navn, adresse, registreringsstatus og andre kjerneopplysninger som brukes for å identifisere enheten i finansielle markeder. Årlig fornyelse er derfor ikke pynt, men vedlikehold av identiteten.
Dette er særlig relevant ved endringer i konsernstruktur, fusjoner, adresseendringer eller skifte av juridisk navn. Hvis slike opplysninger ikke holdes oppdatert, blir LEI mindre pålitelig som identitetsnøkkel.
Mange ser på LEI som et engangskjøp. Det er feil. Selve koden består, men kvaliteten på dataene rundt koden må holdes ved like. Hvis selskapet bruker derivater, meglerkonto eller verdipapirfinansiering sporadisk, kan en automatisk fornyelsesrutine være det enkleste vernet mot unødige avbrudd.
Hvilken intern sjekkliste bør selskapet bruke før avtalen signeres?
En kort intern sjekkliste reduserer både forsinkelse og feilvurderinger. Den bør brukes av økonomi, treasury, juridisk funksjon og alle som bestiller handel eller sikring i selskapets navn.
Bruk sjekklisten før term sheet, mandat eller ordre går ut av huset. Da fanger du opp LEI-behovet mens det fortsatt er lett å gjøre noe med det.
- Juridisk part: Er det selskapet, fondet, stiftelsen eller foreningen som står som motpart?
- Instrumenttype: Gjelder avtalen aksjer, obligasjoner, ETF-er, derivater, repo eller verdipapirutlån?
- Regelverk: Har bank, megler eller motpart nevnt MiFID II/MiFIR, EMIR eller SFTR?
- Tidsfrist: Må LEI være aktiv før onboarding, signering, ordre eller rapportering?
- Status: Har enheten allerede LEI, og er den fornyet og oppdatert?
- Ansvar: Hvem følger opp årlig fornyelse og endringer i referansedata?
Når denne sjekklisten blir en fast del av avtaleprosessen, blir LEI et kontrollpunkt i forkant i stedet for en hastesak på slutten.